Die Berichterstattung über die Düngemittelkrise hat sich laut einer am 30 May 2026 von Business Insider Africa veröffentlichten Analyse auf die falsche Zahl fixiert. Der Preis pro Tonne, Schließungen von Schifffahrtsrouten und der Anteil des gefährdeten Welthandels sind alle von Bedeutung, doch der dauerhafte Schaden vollzieht sich leiser: Was geschieht mit der Qualität und Integrität der Düngemittelversorgung unter Stress, und wer füllt die Lücke, wenn regulierte Lieferanten nicht durchkommen.
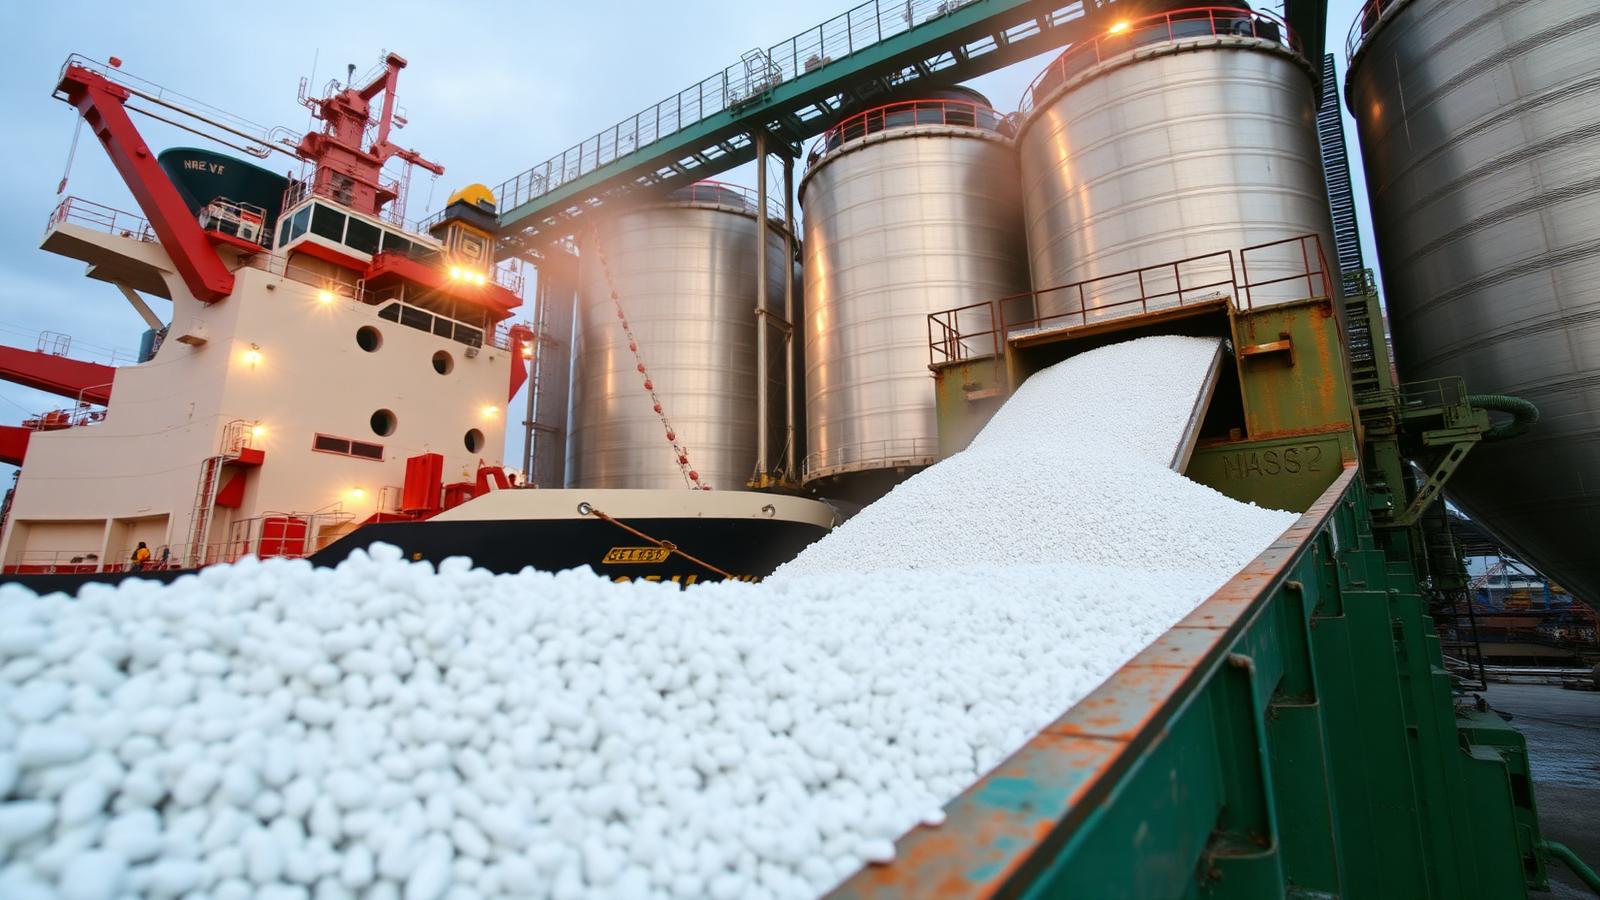
Düngemittel wurden historisch gesehen billig eingekauft, schnell verschifft und von Planern weitgehend ignoriert. Zwei Jahre voller Störungen im Red Sea und erneuter Druck auf die Strait of Hormuz haben dies geändert. Harnstoff hat 800 $ pro Tonne auf FOB Egypt-Basis überschritten, bei zuvor als wasserdicht angenommenen Verträgen wurde Force Majeure geltend gemacht, und Produzenten in India, Bangladesh und Pakistan haben die Produktion gedrosselt, da die qatarische Gasversorgung knapper wurde. Egypt hat israelische Gasimporte verloren.
Was wie ein regionales Schifffahrtsproblem aussah, hat etwas Strukturelles offenbart: ein globales Düngemittelsystem, das so stark auf Kosten und Effizienz optimiert wurde, dass es so gut wie keinen Puffer mehr aufweist. Rund ein Drittel aller weltweit gehandelten Düngemittel passiert die Strait of Hormuz, zusammen mit 20% des LNG und 27% des Öls, wobei in diese Ströme so gut wie keine Redundanz eingebaut ist.
Diese Konzentration rückt Düngemittel in dieselbe nationale Sicherheitsdebatte wie Öl und Gas. Unternehmen, die in der Lage sind, qualitativ hochwertige Lieferungen durch Engpässe und Spannungsgebiete aufrechtzuerhalten, sind nach dieser Lesart keine Nischenakteure mehr, sondern essenzielle Infrastruktur für Ernährungssysteme, die auf eine rechtzeitige Nährstoffzufuhr angewiesen sind.
Der Preisanstieg bleibt signifikant, lenkt jedoch von den langsamer wirkenden Schäden ab. Düngemittel können nicht ohne Folgewirkungen substituiert, aufgeschoben oder repliziert werden: Ein verpasstes Ausbringungsfenster bedeutet einen Ertragsverlust, und ein Ertragsverlust pflanzt sich noch lange nach der Normalisierung der Frachtraten in den landwirtschaftlichen Einkommen, Lebensmittelpreisen und Importrechnungen fort.
Für Rohstoffkäufer spiegelt die praktische Lektion wider, was die Kraftstoffmärkte aus denselben Engpässen gelernt haben. Eine diversifizierte Beschaffung, verifizierte Produktqualität und Kontrahenten mit der Bonität und logistischen Tiefe, um auch bei Störungen zu liefern, sind mehr wert als eine marginale Ersparnis pro Tonne, wenn sich der Korridor verengt.