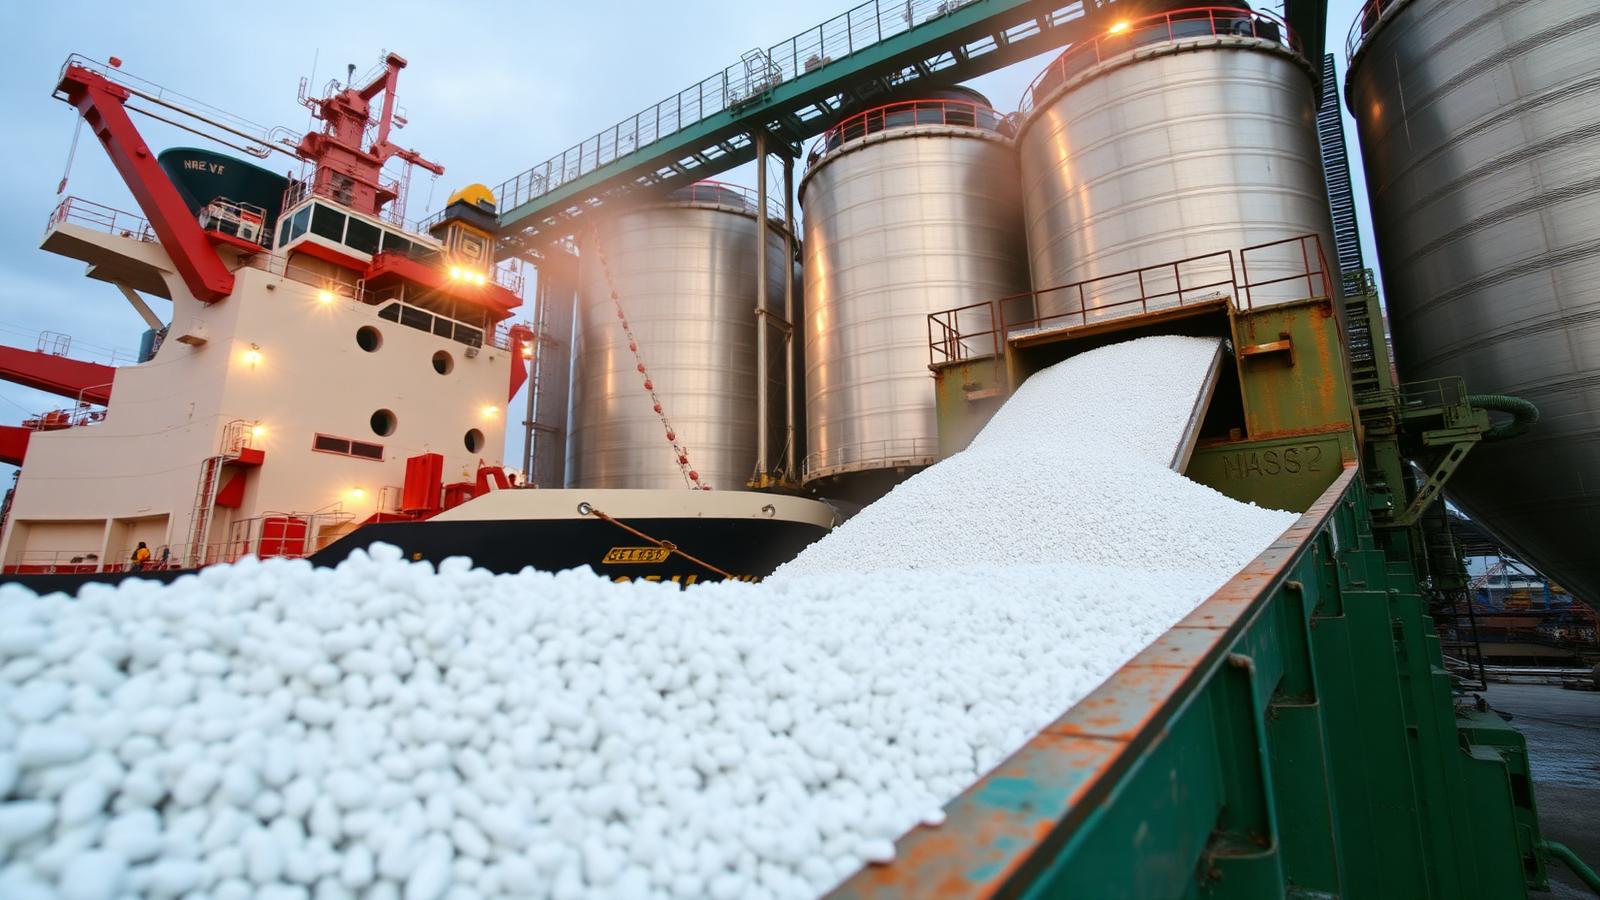
La cobertura informativa sobre la crisis de los fertilizantes se ha centrado en la cifra equivocada, según un análisis publicado por Business Insider Africa el 30 May 2026. El precio por tonelada, el cierre de rutas marítimas y la cuota del comercio global en riesgo son factores importantes, pero el perjuicio duradero es más silencioso: qué ocurre con la calidad y la integridad del suministro de fertilizantes bajo situaciones de tensión, y quién cubre el vacío cuando los proveedores regulados no logran llegar a destino.
Históricamente, los fertilizantes se compraban baratos, se transportaban con rapidez y eran ampliamente ignorados por los planificadores. Dos años de interrupciones en el Red Sea y la renovada presión sobre el Strait of Hormuz han cambiado ese panorama. La urea ha superado los $800 por tonelada en base FOB Egypt, se ha invocado fuerza mayor en contratos que previamente se presumían blindados y los productores de India, Bangladesh y Pakistan han reducido la producción a medida que se restringía el suministro de gas de Qatar. Egypt ha perdido las importaciones de gas de Israel.
Lo que parecía un problema de transporte marítimo regional ha puesto de manifiesto algo estructural: un sistema global de fertilizantes optimizado de forma tan extrema en costes y eficiencia que apenas conserva margen de seguridad. Aproximadamente un tercio de todo el fertilizante comercializado a nivel mundial transita por el Strait of Hormuz, junto con el 20% del LNG y el 27% del petróleo, prácticamente sin redundancia prevista para esos flujos.
Esa concentración sitúa a los fertilizantes en el mismo debate de seguridad nacional que el petróleo y el gas. Las empresas capaces de mantener en circulación un suministro de calidad a través de cuellos de botella y zonas de conflicto ya no son, según este análisis, operadores de nicho, sino infraestructuras esenciales para los sistemas alimentarios que dependen del suministro puntual de nutrientes.
El repunte de los precios sigue siendo significativo, pero distrae de un perjuicio más gradual. El fertilizante no puede sustituirse, aplazarse ni replicarse sin efectos en cadena: perder una ventana de aplicación equivale a una pérdida de rendimiento, y esa merma se traslada a los ingresos agrícolas, los precios de los alimentos y las facturas de importación mucho después de que las tarifas de flete se normalicen.
Para los compradores de materias primas, la lección práctica reproduce lo que los mercados de combustibles aprendieron en esos mismos puntos de estrangulamiento. Una diversificación de las fuentes de aprovisionamiento, una calidad verificada de los productos y contrapartes con la solvencia crediticia y logística necesaria para cumplir sus compromisos en contextos de disrupción valen más que un ahorro marginal por tonelada cuando el corredor se estrecha.